
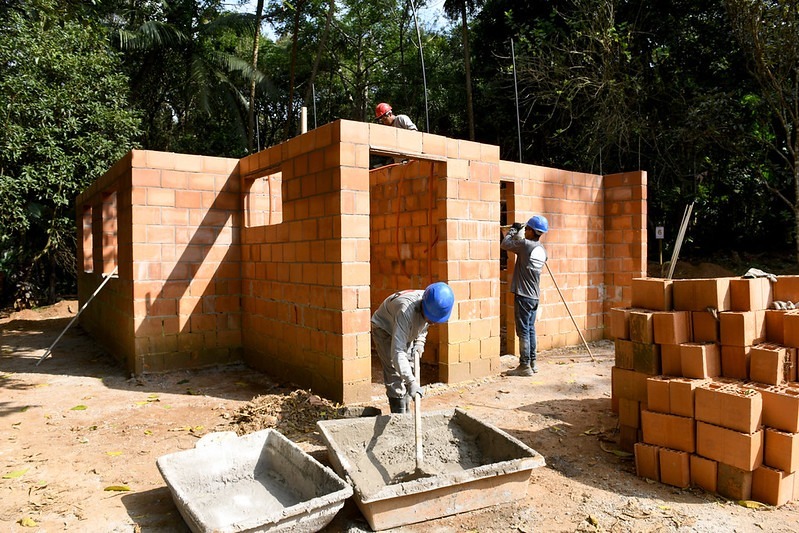
A lista de mercadorias enquadradas no regime de substituição tributária do ICMS (ICMS-ST) no Estado de São Paulo terá uma nova redução expressiva. A partir de fevereiro de 2027, outros 74 produtos deixarão essa sistemática, passando a ser tributados pelo modelo convencional de apuração. A medida contempla itens como materiais de construção, fornos de micro-ondas e margarinas, conforme deliberação veiculada no Diário Oficial do Estado (DOE) da última quinta-feira (29/10).
Redução histórica de mais de 72% na lista do ICMS-ST
Trata-se da sexta rodada de exclusões promovida pela Secretaria da Fazenda e Planejamento (Sefaz-SP). O número total de itens submetidos ao ICMS-ST, que somava 749 no final de 2025, diminuirá para 208, representando uma retração de 72,2%.
A desregulamentação gradual já havia englobado, ao longo de 2026, ramos industriais e comerciais inteiros. Dentre os setores previamente retirados do regime estão:
- Medicamentos
- Autopeças
- Perfumaria
- Pneumáticos
Com a saída completa dos materiais de construção anunciada agora, o governo estadual visa também extinguir litígios e dúvidas recorrentes sobre o enquadramento fiscal dessas peças.
Alinhamento com a reforma tributária e a Lei Complementar 227/2026
Essa trajetória de simplificação integra o plano São Paulo na Direção Certa e converge com a reestruturação fiscal nacional, que prevê a extinção do mecanismo de substituição tributária. Conforme estabelece a Lei Complementar 227/2026, as mercadorias que ainda permanecerem sob ICMS-ST no término de 2032 precisarão passar por inventário de estoque para que o imposto já recolhido seja homologado e compensado via Imposto sobre Bens e Serviços (IBS).
Ao antecipar a retirada dos segmentos antes do prazo final, o Estado reduz custos operacionais de transição suportados pelas companhias e diminui o passivo futuro.
“Desde 2023, nosso objetivo declarado é fazer de São Paulo o melhor ambiente de negócios do país, como um meio para gerar desenvolvimento, emprego e prosperidade. Cada mercadoria que deixa a substituição tributária cumpre a mesma regra: menos exceção, menos custo para cumprir o imposto e mais atenção para o que importa, que é produzir e vender”, avaliou o secretário da Fazenda e Planejamento, Samuel Kinoshita.
Como funciona a mudança para os contribuintes
Na sistemática tradicional do ICMS-ST, a carga tributária devida por toda a cadeia de distribuição é concentrada e antecipada em um único elo inicial, habitualmente a indústria ou o importador.
Com a transferência para o sistema normal:
- O imposto deixa de ser desembolsado antecipadamente de forma integral no início da cadeia.
- O ICMS passa a ser recolhido de forma fracionada, em cada operação realizada entre fabricante, atacadista, varejista e consumidor.
- As empresas ganham flexibilidade no fluxo de caixa e enfrentam menor burocracia contábil na gestão de suas rotinas de venda.

